- Bạn chưa chọn sản phẩm nào
- Tiếp tục mua hàng
Mua xe tải Thaco trả góp nghĩa là bạn trả trước một phần giá xe, phần còn lại vay ngân hàng và trả dần theo tháng; chiếc xe vừa mua chính là tài sản thế chấp. Đại lý Thaco công bố mức vay thường khoảng 70–80% giá trị xe, còn lãi suất ưu đãi ban đầu quanh 6,5–11,5% một năm tuỳ ngân hàng và hồ sơ. Bài này đi qua hồ sơ, thủ tục, lãi suất tham khảo và những khoản dễ bị bỏ sót.
Nói trước để bạn khỏi hiểu nhầm: xetaithaco24h.com là trang thông tin, chúng tôi không phải đại lý bán xe, không phải ngân hàng và không nhận hồ sơ vay. Các con số về hạn mức, lãi suất và phí dưới đây lấy từ trang công bố của đại lý Thaco và của ngân hàng, đọc ngày 20/11/2026. Chính sách đổi theo từng thời kỳ, nên khi quyết định hãy hỏi lại bằng văn bản với đúng ngân hàng bạn định vay.
Tóm tắt nhanh
- Trả trước: thường 20–30% giá xe; mức đặt cọc theo từng đại lý.
- Hồ sơ: giấy tờ nhân thân, chứng minh nguồn thu và hợp đồng mua xe kèm phiếu thu tiền cọc.
- Lãi suất: ưu đãi trong 6–12 tháng đầu, sau đó thả nổi; khoản vay lâu thì lãi sau ưu đãi mới là phần quyết định.
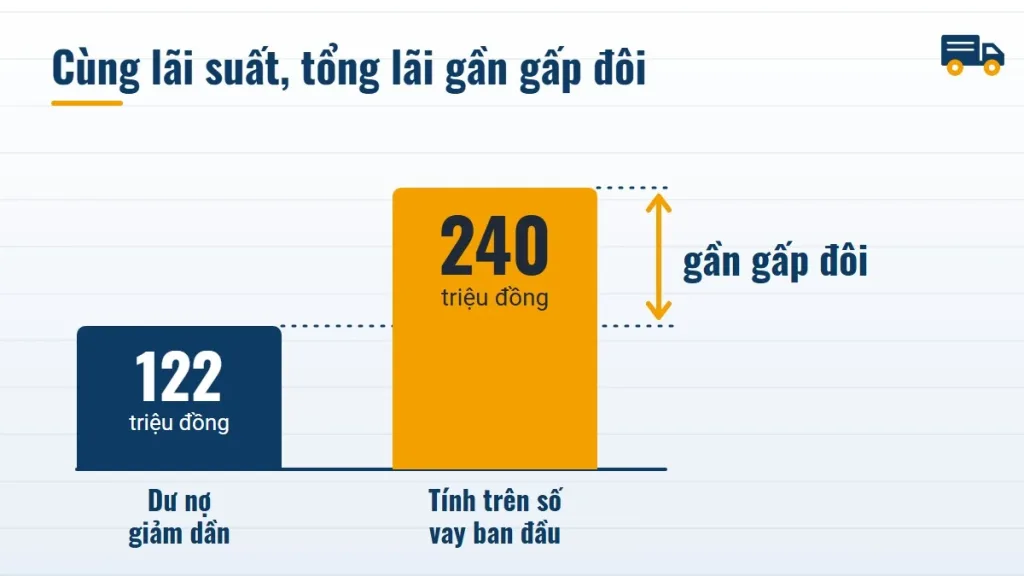
- Cạm bẫy lớn nhất: cùng một mức lãi, tính trên số vay ban đầu đắt gần gấp đôi tính trên dư nợ giảm dần.
1. Mua xe tải Thaco trả góp hoạt động thế nào?
Bạn chọn xe và ký hợp đồng mua bán với đại lý, đặt cọc, rồi nộp hồ sơ vay cho ngân hàng đối tác hoặc ngân hàng bạn tự chọn. Ngân hàng thẩm định nguồn thu của bạn, ra thông báo cho vay, rồi giải ngân thẳng sang đại lý. Bạn nhận xe sau khi đại lý đã xuất hóa đơn và làm xong đăng ký, đăng kiểm.
Trong suốt thời gian vay, ngân hàng giữ bản gốc giấy đăng ký xe và cấp cho bạn bản sao y có giá trị đi đường. Bạn trả hết nợ, ngân hàng mới trả lại bản gốc. Vì thế xe đang vay không thể đem bán hay sang tên khi chưa tất toán.
Cách này hợp với ba nhóm người. Chủ xe cá nhân chạy dịch vụ muốn giữ tiền làm vốn quay vòng. Hộ kinh doanh cần thêm một đầu xe mà chưa đủ tiền mặt. Doanh nghiệp vận tải muốn mở rộng đội xe nhưng chia khoản đầu tư theo doanh thu từng tháng.
2. Trả trước bao nhiêu và vay được tối đa bao nhiêu?
Không có một tỷ lệ chung. Các đại lý Thaco công bố hạn mức vay khoảng 70–80% giá trị xe, tương ứng trả trước 20–30%. Một ngân hàng nêu mức tài trợ tối đa 85% giá xe và thời hạn tối đa 8 năm, nhưng chính ngân hàng ghi rõ đó là mức trần, không phải mức mọi khách đều được. Mức vay thật của bạn phụ thuộc giá trị xe, vốn tự có, thu nhập và kết quả thẩm định.
| Hạng mục | Mốc tham khảo |
|---|---|
| Vay so với giá xe | 70–80% (đại lý công bố) |
| Trả trước | 20–30% giá xe |
| Đặt cọc khi ký hợp đồng | Theo đại lý / hợp đồng từng xe, hỏi đại lý để biết mức cọc |
| Thời hạn vay | 2–5 năm theo một đại lý, có nơi tới 7 năm |
Nguồn: thông tin công bố của đại lý Thaco và ngân hàng, đọc ngày 20/11/2026. Mức thực tế tuỳ hồ sơ từng người.
Một điểm đáng hỏi trước khi đặt cọc: nếu ngân hàng từ chối cho vay thì tiền cọc có được hoàn lại không. Có đại lý ghi rõ sẽ hoàn 100% tiền cọc trong trường hợp này, nhưng không phải nơi nào cũng vậy, nên hãy yêu cầu ghi điều khoản đó vào phiếu thu hoặc hợp đồng.
3. Hồ sơ mua xe tải Thaco trả góp gồm những gì?
Danh sách chính xác do ngân hàng quyết định, nhưng bộ giấy tờ nền thì khá giống nhau giữa các nơi. Phần dưới chia theo ba kiểu người đứng tên mua xe.
| Người mua | Giấy tờ thường cần |
|---|---|
| Cá nhân | Căn cước công dân hoặc VNeID mức 2; giấy đăng ký kết hôn hoặc xác nhận độc thân; sao kê lương hoặc sổ thu chi 3–6 tháng |
| Hộ kinh doanh | Giấy đăng ký hộ kinh doanh; căn cước công dân của chủ hộ; sổ ghi chép bán hàng và sao kê 3 tháng gần nhất |
| Doanh nghiệp | Giấy chứng nhận đăng ký doanh nghiệp; căn cước của người đại diện; điều lệ và quyết định bổ nhiệm giám đốc; báo cáo tài chính 1–2 năm, tờ khai thuế GTGT, sao kê tài khoản công ty |
Nguồn: danh sách hồ sơ do đại lý Thaco và ngân hàng đăng, đọc ngày 20/11/2026; ngân hàng có thể yêu cầu thêm hoặc bớt.
Ngoài giấy tờ nhân thân và thu nhập, ngân hàng còn cần hồ sơ về mục đích vay. Đó là hợp đồng mua bán xe và phiếu thu tiền cọc của đại lý. Bạn có thể xin đại lý bản báo giá và hợp đồng nháp từ sớm để chuẩn bị song song, đỡ mất thời gian chờ.
- Nguồn thu phải chứng minh được: lương chuyển khoản thì nộp sao kê 3–6 tháng; lương tiền mặt thì cần giấy xác nhận lương của công ty; thu nhập kinh doanh thì nộp sổ ghi chép bán hàng.
- Lịch sử tín dụng sạch: ngân hàng yêu cầu không có nợ xấu trên dữ liệu tín dụng, nên hãy kiểm tra trước khi nộp hồ sơ.
- Giấy tờ tài sản khác: nhà đất hoặc sổ tiết kiệm không bắt buộc, nhưng có thể giúp hồ sơ mạnh hơn khi thu nhập khó chứng minh.
4. Thủ tục mua xe tải Thaco trả góp qua mấy bước?
Thứ tự dưới đây là trình tự phổ biến ở đại lý Thaco; chi tiết có thể đổi theo ngân hàng.
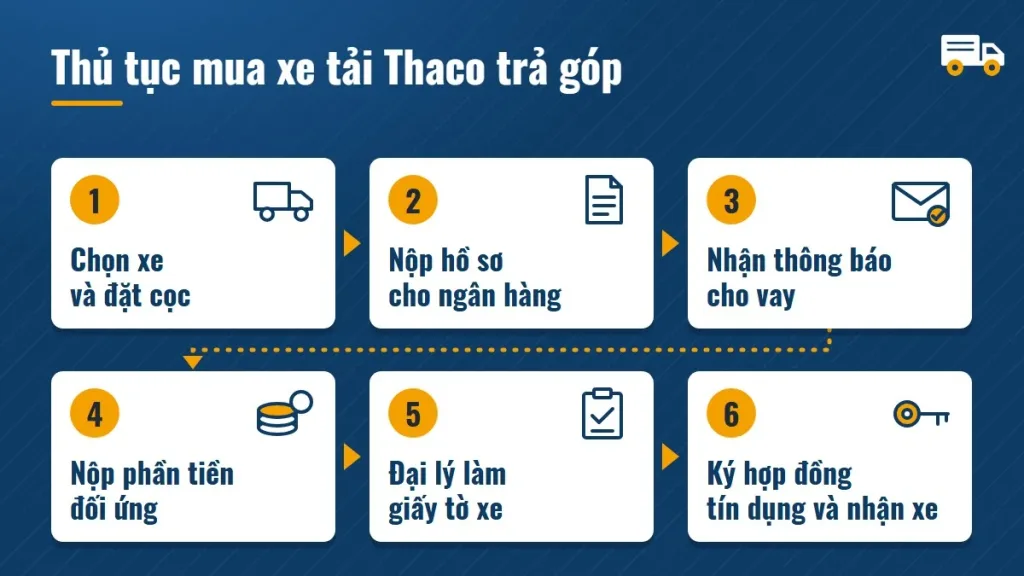
- Chọn xe và đặt cọc: chốt dòng xe, loại thùng, ký hợp đồng mua bán và nhận phiếu thu tiền cọc.
- Nộp hồ sơ cho ngân hàng: cán bộ tín dụng liên hệ, hướng dẫn giấy tờ và đến thẩm định nguồn thu.
- Nhận thông báo cho vay: văn bản ghi số tiền ngân hàng đồng ý cho vay.
- Nộp phần tiền đối ứng: tiền xe trừ khoản vay và khoản đã cọc, nộp cho đại lý.
- Đại lý làm giấy tờ xe: xuất hóa đơn, đóng thuế trước bạ, đăng ký và đăng kiểm ra biển số.
- Ký hợp đồng tín dụng và nhận xe: ngân hàng giữ bản gốc đăng ký, giải ngân cho đại lý, bạn nhận xe cùng hóa đơn và giấy tờ hợp lệ.
Thời gian từ lúc nộp hồ sơ đến lúc giải ngân khác nhau giữa các ngân hàng. Một đại lý cho biết ngân hàng đối tác giải ngân trong vòng 24 giờ sau khi hoàn tất đăng ký xe, nhưng đó là mốc sau khi mọi giấy tờ đã đủ, không phải từ ngày bạn nộp hồ sơ.
Hồ sơ vay đạt hay không phụ thuộc nhiều vào việc chứng minh được nguồn trả nợ, không chỉ vào chiếc xe bạn mua.
5. Lãi suất tham khảo tháng 11/2026 là bao nhiêu?
Lãi suất vay mua xe gần như luôn gồm hai giai đoạn: ưu đãi cố định trong vài tháng đầu, rồi thả nổi theo lãi suất cơ sở của ngân hàng cộng một biên độ. Bảng dưới đặt cạnh nhau các mốc công khai để bạn có khung so sánh, không phải báo giá.
| Nguồn công bố | Lãi suất ưu đãi | Sau ưu đãi |
|---|---|---|
| Tổng hợp từ đại lý Thaco và trang tin xe | Khoảng 6,5–11,5% một năm | Thả nổi khoảng 11–13% một năm |
| Chương trình vay mua ô tô của TPBank | 9,7% một năm trong 6 tháng đầu, hoặc 10,7% một năm trong 12 tháng đầu | Lãi suất cơ sở cộng 3,6% một năm |
| Chương trình vay mua xe của Shinhan | Từ 10% một năm, cố định 12 tháng | Theo điều khoản hợp đồng |
Nguồn: trang công bố của đại lý Thaco và các ngân hàng nêu trên, đọc ngày 20/11/2026. TPBank áp dụng chương trình từ 1/9/2026 đến 30/4/2027.
Đọc kỹ phạm viHai dòng ngân hàng ở bảng là chương trình vay mua ô tô nói chung. Trang của họ không cam kết riêng cho xe tải Thaco, nên xe tải có được áp dụng hay không còn tuỳ dòng xe và thẩm định của từng ngân hàng.
Hai con số nên nhìn song song: lãi suất ưu đãi ngắn hạn và lãi suất sau ưu đãi. Vay 5 năm mà chỉ so mức ưu đãi 12 tháng đầu là so sai phần ngắn nhất của khoản vay. Hãy hỏi ngân hàng cách xác định lãi suất cơ sở và biên độ, vì sau ưu đãi đó mới là mức bạn trả trong nhiều năm.
6. Tính thử khoản vay: cùng lãi suất nhưng hai cách tính lãi cho kết quả khác nhau
Lãi suất ghi trên giấy chưa đủ để biết bạn trả bao nhiêu. Phải hỏi lãi được tính trên dư nợ giảm dần, hay tính trên số tiền vay ban đầu suốt kỳ hạn. Ví dụ sau dùng số giả định để thấy chênh lệch.
Ví dụ tính (số giả định)Xe giá 600.000.000 đ, trả trước 20% là 120.000.000 đ, vay 480.000.000 đ trong 60 tháng, lãi suất 10% một năm giữ nguyên suốt kỳ vay. Gốc trả đều mỗi tháng: 480.000.000 ÷ 60 = 8.000.000 đ.
| Cách tính lãi | Tháng đầu trả | Tổng lãi 5 năm |
|---|---|---|
| Dư nợ giảm dần | 12.000.000 đ (gốc 8.000.000 đ cộng lãi 4.000.000 đ) | 122.000.000 đ |
| Tính trên số vay ban đầu | 12.000.000 đ mỗi tháng như nhau | 240.000.000 đ |
Số tính từ giả định ở trên, không phải báo giá của ngân hàng nào. Ở cách dư nợ giảm dần, khoản trả giảm đều và tháng cuối còn khoảng 8.066.667 đ.
Tháng đầu hai cách trả bằng nhau, khiến người xem bảng lịch trả nợ dễ tưởng giống nhau. Chênh lệch nằm ở tổng lãi: cách tính trên số vay ban đầu cho tổng lãi 240.000.000 đ, gần gấp đôi 122.000.000 đ. Khi nhận bảng dự toán, hãy xem cột dư nợ cuối kỳ có giảm theo từng tháng không.
7. Khoản phí và điều khoản nào cần đọc trước khi ký?
Lãi suất chỉ là một phần chi phí. Hai đại lý Thaco công bố những khoản sau cần tính vào kế hoạch, và mức cụ thể nằm trong hợp đồng của từng ngân hàng.
- Bảo hiểm vật chất xe: ngân hàng thường yêu cầu mua hằng năm trong suốt thời gian vay để bảo vệ tài sản thế chấp.
- Phí trả nợ trước hạn: tất toán sớm hơn kỳ hạn có thể bị tính khoảng 1–3% dư nợ gốc còn lại, theo một đại lý công bố.
- Phí trả chậm: một đại lý nêu mức khoảng 300.000–700.000 đ mỗi lần, và trả chậm còn có thể ghi nợ xấu trên dữ liệu tín dụng.
- Phí hồ sơ và phí đăng ký giao dịch bảo đảm: tuỳ ngân hàng, hỏi rõ có thu hay không.
- Thuế trước bạ và đăng ký xe: đại lý thường làm hộ; hỏi rõ khoản này đã nằm trong giá báo hay tính thêm.
Điều cần nhớXin ngân hàng bảng dự toán ghi rõ lãi, phí và tổng số tiền phải trả đến hết kỳ hạn rồi mới ký. Bạn có quyền trả nợ sớm, nhưng đọc điều khoản về phí trả nợ trước hạn trước để biết cái giá.
Sau khi nhận xe, bạn còn các khoản vận hành như bảo hiểm trách nhiệm, đăng kiểm định kỳ. Phần thủ tục đăng kiểm đã có hướng dẫn riêng trong bài Đăng kiểm xe tải: hồ sơ, quy trình và chu kỳ kiểm định.
8. Chọn xe nào và vay bao nhiêu thì hợp?
Khoản trả góp hằng tháng phải nằm gọn trong doanh thu chạy xe thực tế, không phải doanh thu kỳ vọng. Trước khi vay, hãy ước tính số chuyến mỗi tháng, cước trung bình và chi phí nhiên liệu, bảo dưỡng, bến bãi, rồi xem phần còn lại có đủ trả góp và để dự phòng khi xe nằm bãi hay không.
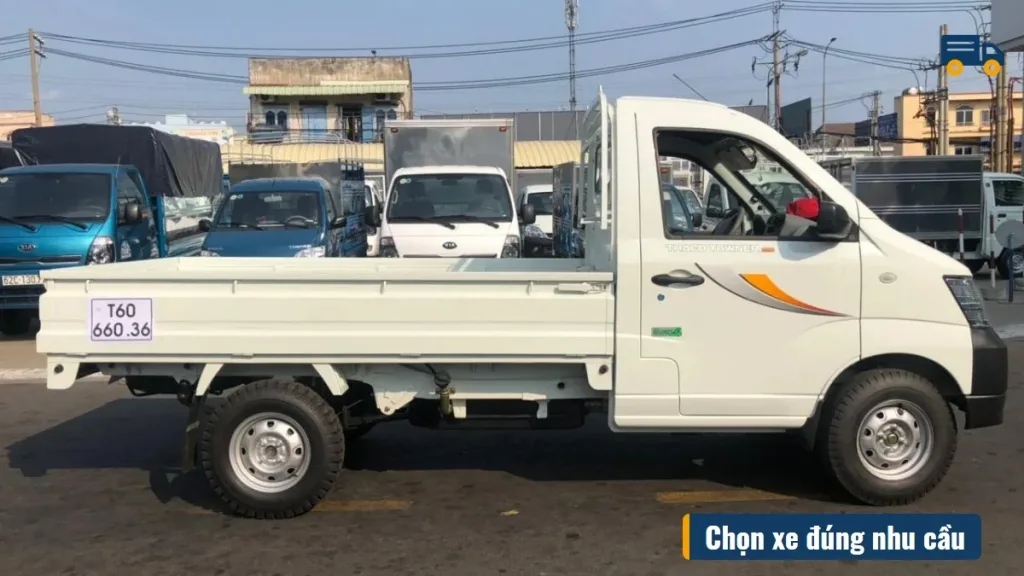
Chọn xe đúng nhu cầu cũng giúp khoản vay nhỏ hơn. Xe chở hàng nhẹ trong thành phố không cần tải trọng lớn; xe đi tuyến đường dài cần tải và thùng đúng loại hàng. Một vài trang để bạn so trước khi liên hệ đại lý:
- Xe tải nhẹ chạy nội thành: xem Xe Tải Towner 990 Thùng Kín – Tải Trọng 990Kg hoặc Xe Tải KIA K250 Mui Bạt – Tải Trọng 2.49 Tấn.
- Xe tải trung chở hàng tuyến tỉnh: xem Xe Tải Ollin 500 Mui Bạt – Tải Trọng 4.95 Tấn hoặc Xe Tải Ollin 720 Mui Bạt – Tải Trọng 7.0 Tấn.
- Chưa biết chọn loại thùng nào: đọc Xe tải thùng kín Thaco: cách chọn đúng dòng xe theo hàng chở và tuyến đường.
Hai bài nền tảng giúp bạn không nhầm số khi so xe: cách đọc bảng thông số kỹ thuật xe tải Thaco và phân biệt tải trọng, tự trọng và tổng trọng tải. Nếu bạn quan tâm dòng Frontier, bài Thaco Frontier TF230: thông số, tải trọng và cách chọn thùng xe cho cái nhìn chi tiết hơn về một dòng cụ thể.
Tải trọng của xe cũng quyết định hạng giấy phép lái xe người cầm lái cần có, điều nên kiểm trước khi chốt xe: xem bằng lái xe tải 5 tấn, 10 tấn, 15 tấn cần hạng nào.
9. Câu hỏi thường gặp
Mua xe tải Thaco trả góp có cần chứng minh thu nhập không?
Có. Ngân hàng cần biết nguồn nào sẽ trả nợ hằng tháng. Người có lương nộp sao kê lương, người kinh doanh nộp sổ ghi chép bán hàng hoặc sao kê tài khoản. Thu nhập khó chứng minh thì có thể cần thêm tài sản bảo đảm khác.
Hộ kinh doanh và doanh nghiệp có mua xe tải trả góp được không?
Được. Hộ kinh doanh nộp giấy đăng ký hộ kinh doanh cùng sổ ghi chép bán hàng; doanh nghiệp nộp hồ sơ pháp lý, báo cáo tài chính và sao kê tài khoản công ty. Ngân hàng thường đòi doanh nghiệp đã hoạt động đủ một thời gian tối thiểu, có nơi nêu mốc từ 6 tháng đến 1 năm.
Trả trước bao nhiêu thì đủ để vay?
Tuỳ ngân hàng và hồ sơ, mốc phổ biến là trả trước 20–30% giá xe. Hồ sơ mạnh có thể vay cao hơn, hồ sơ yếu hoặc dòng xe ngân hàng thấy rủi ro thì phải trả trước nhiều hơn. Hỏi bằng văn bản mức vay tối đa cho đúng dòng xe bạn định mua.
Có nên chọn thời hạn vay thật dài để giảm tiền trả mỗi tháng không?
Thời hạn dài giảm khoản trả hằng tháng nhưng làm tăng tổng lãi, vì bạn trả lãi trên dư nợ trong nhiều tháng hơn. Hãy so tổng số tiền phải trả đến hết kỳ hạn của hai phương án rồi mới chọn, và để dành khoản dự phòng khi xe nằm bãi.
Trả nợ trước hạn có bị phạt không?
Có thể. Một đại lý Thaco công bố mức phạt khoảng 1–3% dư nợ gốc còn lại khi tất toán sớm, nhưng mỗi ngân hàng quy định một khác. Đọc điều khoản này trong hợp đồng tín dụng trước khi ký.
Đọc tiếp: thủ tục đăng kiểm xe tải sau khi nhận xe · cách chọn xe tải thùng kín Thaco theo hàng chở.
Cập nhật 20/11/2026 bởi xetaithaco24h.com.